A Audita tem como missão a defesa inegociável das Prerrogativas do Cargo de Auditor Fiscal da Receita Federal do Brasil. Associe-se e junte-se a nós nessa missão.
EDITORIAL AUDITA: O Desvio de Finalidade e o Ataque à Produtividade da Receita Federal
A Associação Nacional dos Auditores-Fiscais da Receita Federal do Brasil (AUDITA) vem a público manifestar seu veemente repúdio à recente decisão do Comitê Gestor do Programa de Produtividade (CGPP). A aprovação unânime — com a injustificável chancela da administração da Receita Federal, do Ministério da Fazenda, da Casa Civil e do Ministério da Gestão e da Inovação em Serviços Públicos (MGI) — de fixar o reajuste do Bônus de Eficiência e Produtividade (BEP) limitando-se à mera reposição do IPCA representa um grave erro administrativo e um inaceitável desvio de finalidade institucional.
Ao tratar o Índice Nacional de Preços ao Consumidor Amplo (IPCA) como um teto de conveniência, e não como o piso mínimo de proteção que a norma estipula, o Governo Federal ignora, de forma contundente, a essência do Programa de Produtividade. O BEP foi concebido como uma parcela pro labore faciendo, uma remuneração variável estritamente atrelada ao desempenho institucional. Ao comprimir o seu limite individual por meio de um subteto infralegal, a administração neutraliza os efeitos de estímulo, convertendo um incentivo meritocrático em um mero complemento salarial estático e defasado, punindo a excelência e o engajamento da nossa categoria.
Antecipando o risco dessa inação deliberada, a AUDITA tomou a iniciativa de contratar um perito técnico independente — a ARAGON Consultoria Econômica — para avaliar detalhadamente a funcionalidade estrutural e o impacto fiscal do programa. O estudo pericial isento foi categórico: para restabelecer a finalidade motivacional do Bônus, a recomendação técnica exige a observância do valor potencial da fórmula legal, ancorado na aplicação irrestrita do índice de 25% sobre a base de arrecadação das fontes do FUNDAF. A análise demonstrou cabalmente que esses recursos já estão apurados e vinculados ao próprio Fundo, gerados pela atuação direta da nossa categoria, não representando, sob nenhuma hipótese, a criação de nova despesa primária.
Da forma como foi imposto por esta Resolução de 2026, o reajuste inflacionário não corrige as falhas de desenho do programa; pelo contrário, ele aprofunda de imediato a defasagem de produtividade. O engessamento do limite frustra a repercussão integral do Índice de Eficiência Institucional (IEI), deturpando completamente o objetivo legal e constitucional de incentivar o esforço discricionário dos Auditores-Fiscais. O que assistimos não é responsabilidade fiscal, mas o bloqueio arbitrário de um mecanismo de reconhecimento por um trabalho de excelência que financia e sustenta o Estado brasileiro.
A AUDITA não aceitará passivamente a desconstrução e a supressão de direitos da nossa carreira. Diante deste desvio teleológico qualificado e do esvaziamento material do Bônus, a Associação reafirma sua inabalável disposição de levar este debate à Justiça. É inaceitável que o Programa de Produtividade da Receita Federal seja transformado, de forma unânime pelo Comitê Gestor, em um instrumento de incentivo ao desempenho mínimo, destruindo o moderno modelo de remuneração variável já validado pelo Supremo Tribunal Federal na ADI 6562.
A produtividade não pode ser tabelada. O respeito institucional aos Auditores-Fiscais da Receita Federal do Brasil tampouco.
Diretoria Executiva da AUDITAAssociação Nacional dos Auditores-Fiscais da Receita Federal do Brasil
Defesa das Prerrogativas da Receita Federal - Transparência e Controle Aduaneiro em Foco
A AUDITA – Associação Nacional dos Auditores-Fiscais da Receita Federal do Brasil, diante das recentes notícias veiculadas sobre a proibição, por parte da Polícia Federal, das gravações da 8ª temporada da série "Aeroporto: Área Restrita", vem a público manifestar seu total apoio ao entendimento técnico-jurídico estabelecido pela Secretaria Especial da Receita Federal do Brasil (RFB) e reafirmar as prerrogativas constitucionais e legais deste órgão essencial ao Estado.
A Precedência da Autoridade Aduaneira
Diferente do que sugere a interpretação restritiva recentemente adotada em solo aeroportuário, a competência para fiscalizar e controlar o comércio exterior é atribuída constitucionalmente ao Ministério da Fazenda. A Constituição Federal estabelece, em seu art. 37, inciso XVIII, que a administração fazendária e seus Auditores-Fiscais possuem precedência sobre os demais setores administrativos dentro de suas áreas de competência e jurisdição.
Este preceito é reforçado pelo Decreto-Lei nº 37/1966 e pelo Regulamento Aduaneiro, que garantem à autoridade aduaneira a precedência sobre as demais autoridades que exercem atribuições em zonas primárias e recintos alfandegados. Tal precedência implica, expressamente, a competência da Receita Federal para disciplinar a entrada, permanência, movimentação e saída de pessoas e mercadorias nesses locais, no que interessar à Fazenda Nacional.
Supervisão Compartilhada e Ausência de Hierarquia
É fundamental esclarecer que não existe hierarquia administrativa entre a Polícia Federal e a Receita Federal do Brasil. Ambas as instituições integram a Administração Pública Federal direta, o que impede a imposição unilateral de restrições que afetem o exercício regular da competência legal de outro órgão.
Mesmo sob a ótica da segurança da aviação civil, o Programa Nacional de Segurança da Aviação Civil Contra Atos de Interferência Ilícita (PNAVSEC), instituído pelo Decreto nº 11.195/2022, é claro ao estabelecer que:
A supervisão do controle de acesso e movimentação em recintos alfandegados cabe à Secretaria Especial da Receita Federal do Brasil.
O acesso a esses recintos deve obedecer ao regramento estabelecido pela RFB.
A supervisão do controle de acesso deve ser realizada em coordenação entre o operador do aeródromo, a Polícia Federal e a Receita Federal.
Portanto, qualquer tentativa de impedir unilateralmente o acesso de equipes acompanhadas pela RFB a áreas sob sua jurisdição ignora a supervisão compartilhada e a precedência aduaneira.
Sigilo Fiscal, Intimidade e Função Educativa
A alegação de que as gravações violariam o sigilo fiscal ou a intimidade dos cidadãos carece de fundamentação concreta. Compete exclusivamente à Receita Federal interpretar a legislação tributária e aduaneira, incluindo a definição do que configura quebra de sigilo fiscal.
Imagens de rotinas operacionais, isoladamente, não possuem o condão de revelar a situação econômica ou financeira de sujeitos passivos.
Ao longo de quase 10 anos de exibição do programa "Área Restrita", não houve qualquer representação à RFB sobre violação de sigilo fiscal ou abuso de autoridade.
As medidas de proteção à privacidade são rigorosamente adotadas pela produtora em conjunto com a Receita Federal, com a concordância formal dos servidores e terceiros envolvidos.
Além disso, a produção possui um caráter informativo e educativo inegável, expondo à sociedade a complexidade e a importância do trabalho de combate ao contrabando e descaminho realizado pelos Auditores-Fiscais.
Conclusão
A AUDITA reforça que a tentativa de impedir o exercício das competências da Receita Federal em áreas alfandegadas pode configurar embaraço à fiscalização. Defendemos a autonomia técnica da RFB para autorizar o acesso de equipes de mídia sob seu acompanhamento, em conformidade com o regramento de controle de acesso à Área Restrita de Segurança (ARS) e sem a necessidade de veto unilateral por outros órgãos.
A transparência pública é um princípio constitucional que deve ser preservado, e a atuação dos Auditores-Fiscais na linha de frente dos aeroportos brasileiros merece ser conhecida e respeitada por toda a população.
A AUDITA coloca à disposição dos Auditores-Fiscais Aduaneiros para eventual defesa judicial de Prerrogativas, caso haja qualquer embaraço ao seu exercício.
Por fim, a Associação se coloca à disposição da Administração da Receita Federal do Brasil para atuar em defesa das prerrogativas Constitucionais dos Auditores-Fiscais da RFB.
Diretoria da AUDITAAssociação Nacional dos Auditores-Fiscais da Receita Federal do Brasil Ativos
A AUDITA, Associação Nacional dos Auditores-Fiscais da Receita Federal do Brasil Ativos, por meio da sua Diretoria, notifica seus associados quanto ao início da coleta de documentos para adesão à Ação Judicial que terá como objeto a inclusão do Bônus de Eficiência na base de cálculo dos Adicionais de Periculosidade/Insalubridade, da Gratificação Natalina e do Terço de Férias.
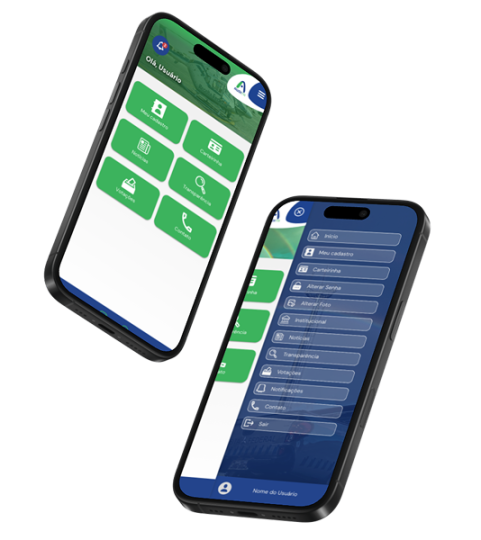
Os interessados na Adesão devem acessar a área restrita do site ou app, no menu Notícias, para ter acesso ao artigo com as instruções para adesão.
O próprio artigo já apresenta os esclarecimentos relacionados às dúvidas mais frequêntes, bem como orientações detalhadas para a elaboração do dossiê de documentos necessário para a adesão.
Por fim, a Diretoria pede a ampla divulgação dessa iniciativa com os demais colegas da Receita Federal.
A AUDITA mais uma vez reforça seu compromisso com a defesa dos interesses e prerrogativas dos Auditores-Fiscais da Receita Federal do Brasil em Atividade.
Colega Auditor-Fiscal ativo, é hora de resgatar as prerrogativas e competências do Cargo, engaje-se nesta luta. Nossa missão é defender as prerrogativas do Cargo em todos os foros, inclusive, propondo medidas judiciais para assegurar os interesses dos Auditores-Fiscais em atividade.
Art. 1º - A Trídia Criação e Desenvolvimento, doravante denominada “Trídia”, fundada em [data de fundação], é uma associação de direito privado, sem fins lucrativos, com sede e foro na cidade de [cidade, estado], com prazo de duração indeterminado.
Art. 2º - A Trídia tem por finalidade promover o desenvolvimento e a inovação tecnológica, apoiar o empreendedorismo e fomentar a educação e a pesquisa na área de tecnologia.
CAPÍTULO II - DOS ASSOCIADOS
Art. 3º - Poderão ser associados da Trídia todas as pessoas físicas ou jurídicas que se identifiquem com os objetivos da associação e queiram contribuir para a realização de suas finalidades.
CAPÍTULO III - DA ADMINISTRAÇÃO
Art. 4º - A Trídia será administrada por: I - Assembleia Geral; II - Diretoria; III - Conselho Fiscal.
Art. 5º - A Assembleia Geral, órgão soberano da associação, se constituirá dos associados em pleno gozo de seus direitos estatutários.
CAPÍTULO IV - DO PATRIMÔNIO
Art. 6º - O patrimônio da Trídia será constituído por bens móveis, imóveis, veículos, valores, doações, legados, subvenções e outras receitas permitidas por lei.
CAPÍTULO V - DAS DISPOSIÇÕES GERAIS
Art. 7º - O presente estatuto poderá ser reformado a qualquer tempo, por decisão da maioria absoluta dos associados, em Assembleia Geral especialmente convocada para esse fim, não podendo ela deliberar, em primeira convocação, sem a maioria absoluta dos associados, ou com menos de um terço nas convocações seguintes.
Art. 8º - A Trídia se dissolverá por decisão da Assembleia Geral Extraordinária convocada para este fim, conforme previsto em lei, destinando-se o seu patrimônio remanescente para outra associação com finalidades semelhantes.
Art. 9º - Os casos omissos neste estatuto serão resolvidos pela Diretoria e referendados pela Assembleia Geral.
A Audita - Associação Nacional dos Auditores-Fiscais da Receita Federal do Brasil Ativos -, representada por seu Presidente Lázaro Soares e Diretor Financeiro Victório Amoedo, reuniram-se no dia 26 de fevereiro de 2026 com Vandreia Mota Rocha (Coordenadora Geral de Fiscalização da Receita Federal do Brasil) para estabelecer um canal de comunicação entre a Associação e a Administração.
Na ocasião houve a informação de que a Portaria de Regulamentação da Periculosidade seria publicada em curto intervalo, fato que veio a ocorrer hoje (12 de março de 2026).
A íntegra da Portaria pode ser encontrada no link abaixo:
NOTA OFICIAL: Entre Acordos no Papel e a Prioridade Alheia
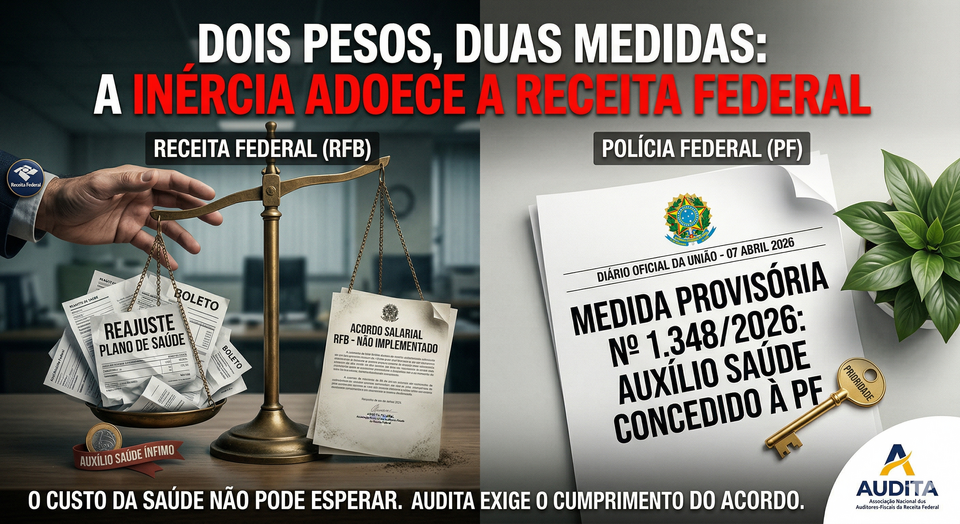
A Audita – Associação Nacional dos Auditores-Fiscais da Receita Federal - vem a público manifestar sua profunda preocupação com o descaso no que tange à implementação efetiva do auxílio-saúde previsto no último acordo salarial da categoria.
O Abismo entre o Custo da Saúde e o "Auxílio" de Fachada
Vivemos um cenário de flagrante erosão do poder de compra no quesito saúde. Enquanto os planos de saúde privados no Brasil acumulam reajustes anuais que superam largamente a inflação oficial, o valor destinado ao Auditor-Fiscal a título de assistência à saúde suplementar permanece estagnado em patamares irrisórios.
Para uma categoria que lida com a complexidade da arrecadação e proteção das fronteiras do país, receber um auxílio que mal cobre a coparticipação de uma consulta é mais do que uma defasagem técnica: é um desrespeito institucional. Hoje, o valor per capita pago beira o simbólico, enquanto as mensalidades dos planos, especialmente para servidores com dependentes e em faixas etárias avançadas, tornaram-se um fardo financeiro insustentável.
O Acordo Salarial e a Inércia Conveniente
É imperativo recordar que o último acordo salarial da Carreira trazia o compromisso explícito de uma reestruturação do auxílio-saúde, segundo amplamente alardeado pelo Sindifisco Nacional, cuja implementação dependeria apenas de esforços internos. Contudo, o que se observa desde então é uma paralisia burocrática. A promessa de dignidade na assistência à saúde não pode ser tratada como uma cláusula acessória ou esquecível; ela é central para a manutenção da saúde física e mental dos servidores.
Dois Pesos e Duas Medidas: O Exemplo da Polícia Federal
A crítica da Audita torna-se ainda mais contundente diante dos fatos publicados hoje, 7 de abril de 2026, no Diário Oficial da União. A edição da Medida Provisória nº 1.348/2026, que destina recursos do Funapol (alimentados por verbas de apostas esportivas e aportes do Tesouro) para o ressarcimento direto dos gastos com saúde dos servidores da Polícia Federal (PF), demonstra que a falta de recursos é, na verdade, uma falta de prioridade política.
Não questionamos o direito de outras carreiras de Estado em buscar melhorias. A AGU já havia conquistado esse direito ano passado. No entanto, o contraste é gritante: enquanto o Governo Federal edita MPs (logo, com efeito imediato) para garantir a proteção à saúde às diversas carreiras policiais, os Auditores-Fiscais da Receita Federal — responsáveis por garantir os próprios recursos que sustentam essas medidas — são deixados à mercê de uma "inércia” conveniente.
A Audita conclama que as entidades representativas busquem junto à Administração da Receita Federal, ao Congresso Nacional e Governo Federal, com a urgência que o caso requer, a implementação do Auxílio Saúde em patamares equivalentes aos nossos pares das Carreiras Típicas de Estado, como delegados da PF e procuradores da AGU. Não podemos aceitar que o auxílio-saúde seja o "parente pobre" do acordo salarial.
Conclamamos todas as Entidades Representativas e a Administração da Receita Federal a unir esforços para implementar a medida o quanto antes.
A arrecadação não para, a fiscalização não dorme, e a saúde do Auditor-Fiscal não pode mais esperar.
Audita: juntos, construímos a força que valoriza nossa carreira.
Somos muitos, mas precisamos estar unidos.
O Auditor-Fiscal da Receita Federal enfrenta desafios cada vez maiores: novas demandas, pressões diárias e mudanças constantes. Por isso, mais do que nunca, é hora de somar forças — e construir, juntos, a entidade que representa nossa voz.
A Audita está em construção — e você é parte essencial dessa história.
Somos a Associação Nacional dos Auditores-Fiscais da Receita Federal do Brasil Ativos, criada com um propósito claro: ser um espaço participativo, transparente e colaborativo, feito por Auditores-Fiscais ativos, para Auditores-Fiscais ativos.
Aqui, cada opinião, sugestão e iniciativa conta. Porque na Audita, ninguém fica de fora das decisões que moldam o futuro da nossa categoria.
Por que a Audita existe, se já temos outras entidades?
A Audita nasceu da necessidade de representatividade específica e presente dos Auditores-Fiscais em atividade, que por muitas vezes veem suas necessidades e anseios ignorados. Nosso objetivo não é substituir o sindicato, mas preencher um sentimento de abandono que permeia a maioria dos Auditores-Fiscais ativos.
Uma associação moderna, aberta ao diálogo e guiada pela cooperação entre pares.
Por que fazer parte da Audita agora?
- Participação ativa: ajude a definir as ações, prioridades e projetos da entidade — sua voz tem peso e faz diferença.
- Representatividade crescente: estamos ampliando nossa presença institucional e política, com ênfase na defesa dos interesses da carreira.
- Rede colaborativa: criamos um ambiente de troca, aprendizado e apoio mútuo entre colegas de todas as regiões.
- Assessoria e benefícios: acesso a orientação jurídica, capacitação continuada e convênios exclusivos em expansão.
- Valorização coletiva: quanto mais associados, mais forte se torna nossa capacidade de conquistar respeito e reconhecimento.
Quem já participa sente a diferença:
“Ser parte da audita desde o seu nascimento me fez compreender o quanto essa iniciativa foi necessária e transformadora. Ela é importante para os auditores ativos pois promove a ética a credibilidade e principalmente a representatividade, ou seja, valoriza a nossa profissão. É um espaço onde nos mantemos atualizados e crescemos juntos. Ser parte dessa associação é um orgulho, mas principalmente uma responsabilidade de construir um futuro sólido para todos nós.”
Depoimento de Eliane Alves da Silva, Auditora-Fiscal desde 02/2024
“Olá. Sou Paulo Sérgio Silveira, Auditor-Fiscal. Me associei à AUDITA desde sua fundação porque acreditei nos valores que esta associação defende. E não me arrependo. A AUDITA tem demonstrado com ações mais do que com discurso que realmente busca a valorização do cargo e da instituição Receita Federal como um todo. Venha pra AUDITA você também. Vamos juntos resgatar o respeito e a valorização que merecemos. Parabéns, Audita, pelo seu primeiro ano de vida e muito sucesso. Gratidão!!”
Depoimento de Paulo Sérgio Silveira, Auditor-Fiscal desde 06/2011
“Prezados colegas!!!
Meu nome é Sérgio Rodrigues Mendes e trabalho na Receita Federal do Brasil há trinta e nove anos, sendo trinta e quatro anos como Auditor-Fiscal da Receita Federal do Brasil. Nesse tempo todo, já estive associado ou filiado a diversas entidades de servidores públicos federais. Em nenhuma delas, porém, tive oportunidade de atuar ativamente pela categoria e de ter as minhas opiniões levadas em consideração na definição dos rumos da entidade, como estou tendo agora na Audita. Estou muito satisfeito de participar dela desde a sua fundação, e convido você, Auditor-Fiscal Ativo, a também se associar.
Venha para a Audita!!!”
Depoimento de Sérgio Rodrigues Mendes, Auditor-Fiscal desde 09/1991
“Na Audita, cada associado é ouvido. Estamos construindo algo grande e é inspirador fazer parte dessa jornada desde o início.”
Depoimento de Melita Barisch, Auditora-Fiscal desde 06/2006 - Associada fundadora
A Audita é nossa, e o futuro dela depende de nós.
Participe, contribua, opine, construa.
Associe-se agora à Audita e ajude a fortalecer a voz dos Auditores-Fiscais ativos em todo o Brasil.
Audita — juntos, somos a mudança que queremos ver na Receita Federal.